王超:告别堆配置内卷 智能座舱竞争转向平台博弈
10月19日-21日,2026中国汽车供应链大会在河南省开封市举办。10月21日上午,在大会主题会议一“智能座舱发展论坛”上,北京工业大学教授、博士生导师王超对《中国汽车零部件产业发展报告(2026)》蓝皮书总报告进行深度解读。他提出,我国智能座舱产业竞争逻辑已经发生根本性转变,由过去的配置竞争正式迈入平台竞争新阶段,五大底座能力的突破,决定行业能否实现从“份额替代”走向“平台主导”。
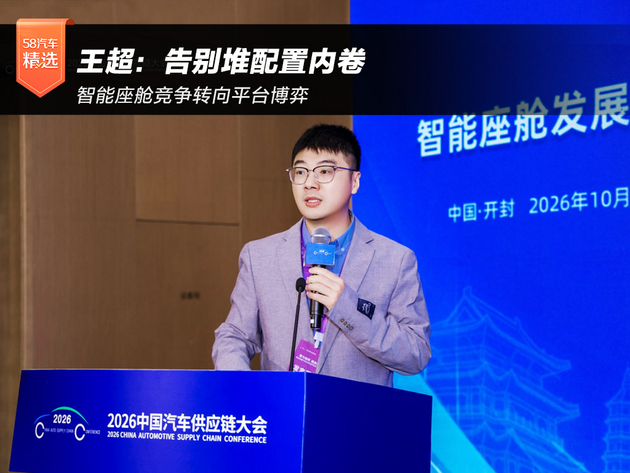
王超用“平台之屋”模型阐释当前产业格局:屋顶是核心判断,竞争由配置竞争转向平台竞争;四根支撑柱子代表算力、界面、更新、数据与安全四大控制权;五块底座为高端芯片、基础软件、功能安全、数据合规、全球交付,越靠近底层底座,市场集中度越高,技术替代难度越大。
报告指出,2020 2023年智能座舱行业重点是零部件上车落地,自2024年开始,竞争焦点切换为平台定义权与关键控制点掌握权,竞争单元从单项硬件配置升级为数字底座、舱驾融合、AI原生交互与安全合规体系,价值来源由硬件BOM成本转向软件平台、OTA迭代与服务运营,交互范式从菜单驱动升级为AI意图驱动,整零合作模式,也从主机厂交付规格书的交付驱动,演进为早期共同参与的平台定义驱动。
针对四大控制权现状,王超做了系统拆解。
算力控制权是平台的物理底座,争夺座舱域控、舱驾一体、中央计算架构的定义权,目前国内域控总成实力突出,域控前十本土企业占据7席,但座舱芯片高度依赖海外,高通国内座舱芯片份额约72%,华为、芯擎、芯擎三家本土芯片合计占比仅14.7%。算力比拼不只是TOPS参数,生态兼容、芯片平滑迁移升级路线才是胜负关键。
界面控制权是直面用户的入口,争夺多屏体验、应用分发权限。国内车载显示硬件实力强劲,车载面板全球份额达56.6%,HUD、语音交互领域本土企业表现突出,但应用入口、服务分发环节仍处于争夺阶段,HMI设计原则也从炫技式技术展示,转向降低驾驶员分心的安全导向。
更新控制权关乎OTA迭代节奏与长期服务运营,由芯片平台与移动生态主导。海外厂商已经实现大模型上车,模型驱动快速迭代,国内座舱平台保有量规模可观,但OTA商业价值尚未跨过盈利临界点,版本治理、分级合规是核心挑战,收益实现需要建立在足够保有量基础之上。
数据与安全控制权要求混合关键级隔离、长周期维护、完备的数据合规能力,该领域市场集中度最高,国内企业目前多点突破,尚未形成完整体系,车规EDA、认证工具链仍是薄弱环节。
五大底座构成产业发展的地基,分别对应平台上限风险、量产前置风险、出海合规风险。高端芯片的难点不在于性能,而在于完整生态;基础软件面临底层底座海外依赖、平台碎片化的效率难题;功能安全要求由后期测试前移至产品定义阶段;数据合规要从结果合规转向源头治理,适配多国法规要求;全球交付方面,出海企业需要在定点阶段就提供完整可复核的体系证据,而不是等到量产前临时补齐合规。
四根柱子与五大底座相互咬合,算力、数据安全两大控制权的短板,直接受制于高端芯片、基础软件等底层底座,王超提出,行业要更换评价指标,用功能完成率、交互成功率、平台复用率替代传统硬件配置清单,整车企业要守住界面、更新控制权,自持软件架构、用户入口与服务运营,平台型Tier1要强化集成复用,推进双芯片平台布局,补齐全球交付能力,芯片与软件企业攻坚高端芯片、基础软件短板,行业层面要搭建公共底座,建设共性软件、共享验证认证设施、统一行业标准。
他总结,智能座舱下半场突破的三把核心钥匙是定义权、复用率、证据链,只有各方协同补齐五大底座短板,牢牢掌握四大控制权,中国智能座舱产业才能跳出单纯市场份额竞争,真正实现平台主导。
- 第1页:智能座舱竞争转平台博弈

问卷调查:五大人群 对车的8大偏爱相关阅读
- 吴倩:国产芯片上车 汽车芯片标准进入快速迭代期
- 10月21日上午,在大会主题会议三“汽车芯片发展论坛”上,国家新能源汽车技术创新中心技术标准化部部长吴倩围绕汽车芯片标准现状与发展趋势做主题分享。..
- 行业新闻
- 祖翔宇:算力成本或将超电池 软硬件一体化是高阶智驾普惠关键
- 10月21日上午,在大会主题会议三“汽车芯片发展论坛”上,北京理想汽车有限公司算力平台首席架构师祖翔宇带来主题分享,深度解读理想汽车自研马赫M100高算力智驾芯片的研发思考、技术路线与量产成果。..
- 行业新闻

- 吴碧磊:中国汽车出海不能只卖车 要把整条供应链一起带出去
- 在10月20日下午举行的“大会论坛”上,中国第一汽车集团有限公司党委常委、副总经理吴碧磊发表致辞,围绕汽车产业变局下的供应链建设提出三方面期待。..
- 行业新闻
- 钟延红:知识产权须从“事后补救”转向“事前防范”
- 在10月20日下午举行的“大会论坛”上,北京市兰台律师事务所高级合伙人钟延红围绕“汽车出海面临的知识产权挑战和机遇”发表演讲。..
- 行业新闻
- 靳玉志:让高安全、高质量的智能汽车解决方案走进更多用户
- 风神L8+首搭天元智驾T800,拥有700TOPS超高算力,MomentaR7世界模型及智驾整车调校能力,三大王牌成就智驾第一梯队。锁定直播间看15万级最强智驾如何征服天路!上市价格与权益同步揭晓。..
- 行业新闻